
Hinweis: Alle Angaben zu Beitragsbemessungsgrenzen und Rechengrößen 2027 basieren auf dem aktuellen Referentenentwurf und sind noch nicht final beschlossen. Diese Informationen stellen keine Rechts- oder Steuerberatung dar.

Neue Kampagne
Wechselhürden steigen
PKV-Wechsel 2026
Die letzte Chance vor der nächsten Grenzverschiebung
Die Versicherungspflichtgrenze steigt so stark wie seit Jahren nicht mehr.
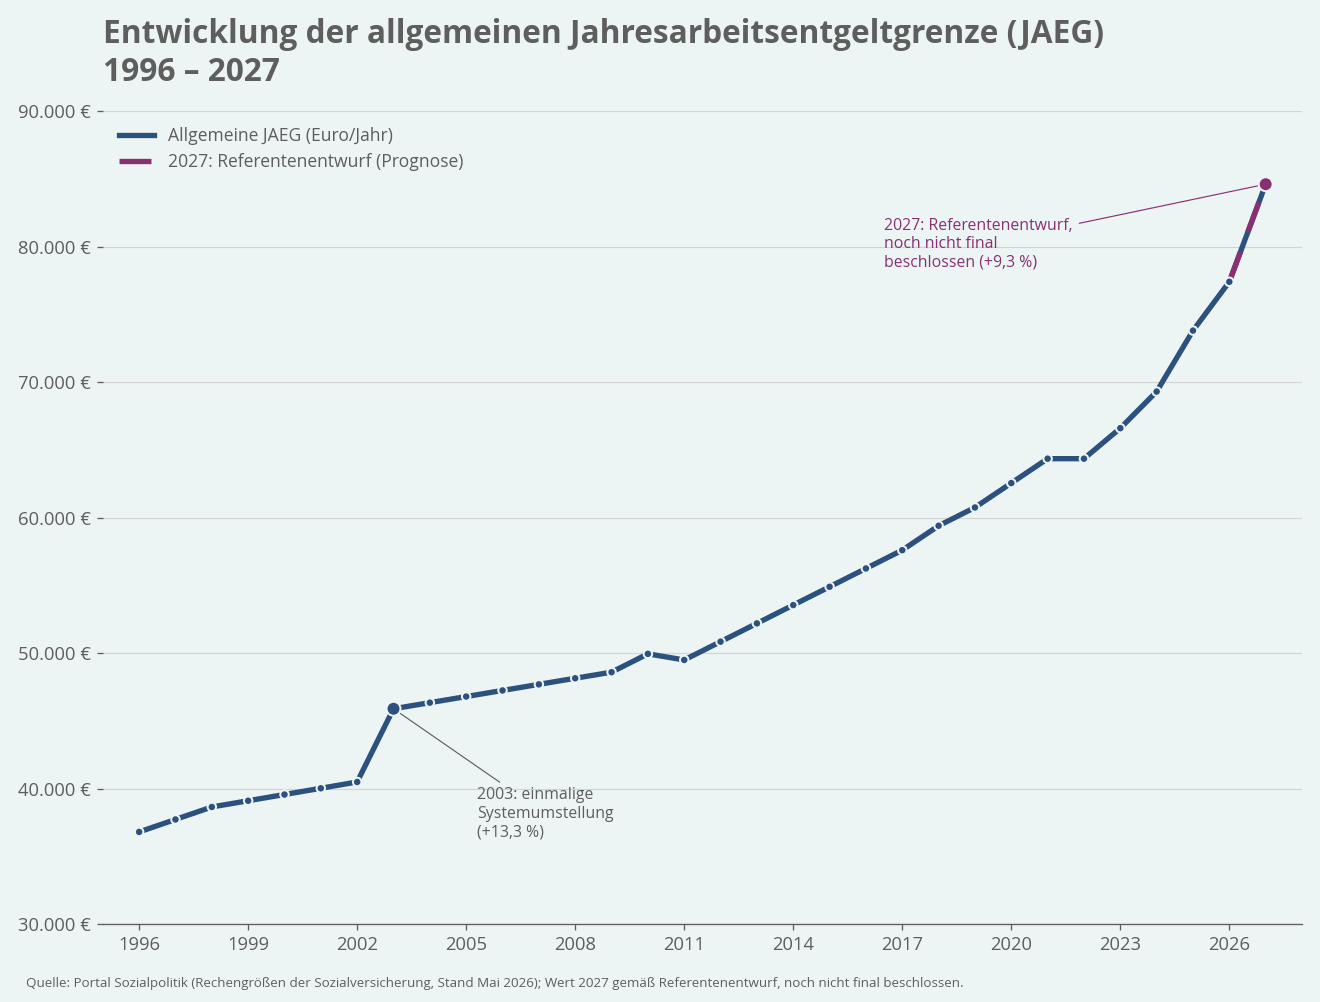
Die Jahresarbeitsentgeltgrenze (JAEG) entscheidet, ab welchem Einkommen ein Wechsel in die private Krankenversicherung (PKV) überhaupt möglich ist. 2026 liegt sie bei 77.400 € im Jahr. Nach dem aktuellen Referentenentwurf des Bundesgesundheitsministeriums soll sie 2027 auf rund 84.600 € steigen – ein Plus von 7.200 € oder 9,3 %. Das ist der größte Euro-Sprung seit der letzten großen Systemumstellung 2003 und deutlich mehr als die Erhöhungen der Vorjahre, die meist zwischen drei und sechs Prozent lagen.
Warum der Zeitpunkt 2026 zählt
Wer die Voraussetzungen für einen Wechsel in die PKV erfüllt und diesen Schritt ohnehin plant, profitiert davon, ihn noch nach den Regeln von 2026 abzuwickeln. Für den üblichen Fall – freiwillig gesetzlich versichert – gelten dabei feste Fristen:
- Letzter sinnvoller PKV-Beginn: 1. Dezember 2026
- Ende der GKV-Mitgliedschaft: 30. November 2026
- Späteste Kündigung bei der GKV: 30. September 2026 (Kündigungsfrist: zwei volle Kalendermonate zum Monatsende)
Die GKV beendet die Mitgliedschaft erst, wenn die Folgeversicherungsbescheinigung der PKV vorliegt. Deshalb lohnt es sich, den Antrag bei der PKV nicht erst im September zu stellen, sondern möglichst früher – so bleibt genug Zeit für Prüfung, Annahme und den rechtzeitigen Versicherungsnachweis.
Bei einem Jobwechsel mit einem Gehalt über der JAEG oder bei Aufnahme einer Selbstständigkeit gelten diese Fristen dagegen nicht: Die Pflichtversicherung endet dann automatisch zum jeweiligen Stichtag, ein Wechsel in die PKV ist direkt zu diesem Termin möglich – ganz ohne Kündigungsfrist.
Das Wechselfenster wird also enger, nicht weiter.
Es wird noch komplizierter ...
Für alle, die noch bis Ende 2026 eine PKV abgeschlossen haben, gilt ein Bestandsschutz. Es gilt dann nicht die neue, erhöhte Grenze von 84.483 €, sondern die individuelle, nur um die allgemeine Lohnentwicklung angepasste (Bestandsschutz-)VPG von 80.883 €. Liegt der Verdienst auch 2027 darüber, muss man sich nicht befreien lassen.
Künftig gibt es drei verschiedene Versicherungspflichtgrenzen
| Eintritt des Kunden in die PKV | Versicherungspflicht- grenze (VPG) in 2027 |
Auswirkungen |
| bis einschließlich 2002 | 72.889 € * | Bestandsschutz: Kunden werden erst GKV-pflichtig, wenn sie von "ihrer VPG eingeholt" werden. |
| von 2003 bis Ende 2026 | 80.883 € * | Bestandsschutz: Kunden werden erst GKV-pflichtig, wenn sie von "ihrer VPG eingeholt" werden. |
| ab 2027 | 84.483 € * | Eintritt in die PKV ist erst bei einem Überschreiten der VPG möglich. |
Versicherungspflichtgrenze (VPG) und Jahresarbeitsentgeltgrenze (JAEG) werden synonym verwendet. Erstes ist die umgangssprachliche Bezeichnung, letzteres ist der Gesetzesbegriff.
* Bruttolohnentwicklung von 4,5 % ist berücksichtigt.
** Bruttolohnentwicklung von 4,5 % + 300 € ist berücksichtigt.
Sonderfall 2027: Ein kurzes Fenster für die Befreiung
Wer aktuell mit einem Einkommen zwischen der alten JAEG von 77.400 € und der geplanten neuen Grenze von rund 84.483 € liegt, hat 2026 noch einen erleichterten Zugang zur PKV. Wer in diesem Zeitfenster tatsächlich in die PKV wechselt, aber mit seinem Einkommen unter der für ihn maßgeblichen Bestandsschutz-VPG von 80.883 € liegt, kann sich vom 1. Januar bis zum 31. März 2027 von der Versicherungspflicht in der GKV befreien lassen.
……und bleibt in der PKV. Verdient man darunter muss man sich nicht befreien lassen und bleibt ebenfalls in der PKV.
Was der Referentenentwurf für Versicherte bedeutet
Die Vorteile auf einen Blick
Erstklassige medizinische Versorgung
Genieße Zugang zu Spitzenmedizin, Fachärzten deiner Wahl und kürzeren Wartezeiten – im ambulanten, stationären und zahnärztlichen Bereich.
Individuelle Tarifgestaltung
Passe deinen Versicherungsschutz genau an deine Bedürfnisse an – von Basisabsicherung bis hin zu Premiumleistungen.
Beitragsrückerstattung bei Leistungsfreiheit
Wenn Du keine Leistungen in Anspruch nimmst, erhältst du oft eine Beitragsrückerstattung – das lohnt sich doppelt.
Lebenslange Leistungszusage
Anders als in der "Gesetzlichen" sind einmal vereinbarte Leistungen in der PKV vertraglich garantiert – ohne politische Eingriffe.
Attraktiv für Beamte und Selbstständige
Gerade Beamte profitieren durch Beihilfe vom besonders günstigen Einstieg in die PKV. Auch für Selbstständige bietet die PKV oft ein besseres Preis-Leistungs-Verhältnis.