Dieser Text dient der allgemeinen Information und ersetzt keine individuelle Finanz- oder Versicherungsberatung. Angaben zu Kosten und Zuschüssen beruhen auf aktuellen, aber nicht garantiert vollständigen Marktdaten und können sich ändern.

Pflegegrade
Pflegegrade: Warum das Thema jeden betrifft
Finanzen einfach erklärt
Ein Pflegegrad ist die offizielle Einstufung, wie stark jemand im Alltag auf Unterstützung angewiesen ist. Seit der Pflegereform 2017 gibt es fünf Stufen, von Pflegegrad 1 mit geringer Beeinträchtigung bis Pflegegrad 5 mit schwersten Einschränkungen. Über den Grad entscheidet ein Gutachten, meist durch den Medizinischen Dienst, das Aspekte wie Mobilität, kognitive Fähigkeiten oder Selbstversorgung bewertet.
Wichtig zu verstehen: Die gesetzliche Pflegeversicherung ist von Anfang an als Teilkasko gedacht. Sie übernimmt einen festen Zuschuss, der sich nach dem Pflegegrad richtet – aber nicht die vollen Kosten der Pflege. Diese Lücke zwischen dem, was die Pflegekasse zahlt, und dem, was tatsächlich anfällt, ist der sogenannte Eigenanteil. Und genau hier wird es für viele Familien konkret.
Pflege betrifft nicht "die anderen"
Die meisten Menschen beschäftigen sich mit Pflegegraden erst dann, wenn ein Elternteil plötzlich Unterstützung braucht. Ein Sturz, ein Schlaganfall, eine fortschreitende Demenz – oft kommt der Punkt schneller, als man denkt, und selten mit Vorlauf. Genauso kann es einen selbst treffen, durch einen Unfall oder eine chronische Erkrankung, unabhängig vom Alter.
Diese doppelte Perspektive lohnt sich, im Hinterkopf zu behalten: Entweder werden irgendwann die eigenen Eltern pflegebedürftig, oder man wird es selbst. Beides ist mit hoher Wahrscheinlichkeit verbunden, wenn man die demografische Entwicklung in Deutschland betrachtet. Wer sich frühzeitig mit dem Thema auseinandersetzt, verschafft sich schlicht mehr Handlungsspielraum – finanziell wie organisatorisch.
Die Pflegelücke wächst – und das spürt man im Portemonnaie
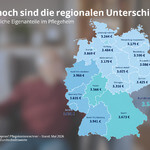
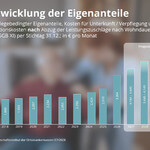
Die Zahlen der letzten Jahre zeigen eine klare Richtung. Anfang 2026 lag der durchschnittliche Eigenanteil für einen Pflegeheimplatz im ersten Aufenthaltsjahr bundesweit bei rund 3.245 € pro Monat, ein deutliches Plus gegenüber dem Vorjahr. Je nach Bundesland kann der Betrag erheblich abweichen, nach oben wie nach unten. Selbst nach mehreren Jahren im Heim, wenn gestaffelte Zuschläge der Pflegekasse greifen, bleiben oft noch über 2.000 € monatlich an Eigenanteil bestehen.
Diese Zahl ist ein Durchschnittswert und kein Einzelfallversprechen – die tatsächliche Belastung hängt von Einrichtung, Region und individuellem Pflegegrad ab. Trotzdem zeigt der Trend deutlich: Personal- und Pflegekosten steigen schneller als die Zuschüsse der Pflegeversicherung, und die Differenz landet bei den Betroffenen und ihren Familien.
Besonders knifflig wird es, wenn ein Partner ins Heim zieht und der andere zu Hause bleibt. Denn dann stellt sich eine sehr praktische Frage: Wovon lebt der Partner, der weiterhin zu Hause wohnt, wenn ein großer Teil des gemeinsamen Einkommens plötzlich in den Eigenanteil fließt? Und wie lässt sich das gemeinsame Zuhause halten, das ja oft mit Erinnerungen, Nachbarschaft und Selbstständigkeit verbunden ist? Genau an diesem Punkt wird aus einer abstrakten Zahl eine sehr persönliche Rechnung.
Fazit: Die Lücke lässt sich schließen; aber nicht von allein
Am Ende bleibt eine nüchterne Feststellung: Pflege ist kein Randthema, das nur andere betrifft. Statistisch gesehen kommt fast jeder irgendwann damit in Berührung, entweder über die eigenen Eltern oder in der eigenen Biografie. Und die Pflegelücke, also der Abstand zwischen den Leistungen der gesetzlichen Pflegeversicherung und den tatsächlichen Kosten, wird nach aktuellem Stand eher größer als kleiner.
Die entscheidende Frage ist deshalb nicht, ob man sich mit dem Thema beschäftigt, sondern wann. Wer frühzeitig plant, hat mehr Optionen, den Eigenanteil zu decken, ohne dass der Partner finanziell in Bedrängnis gerät oder das gemeinsame Zuhause aufgegeben werden muss.
Zwei Möglichkeiten, diese Lücke gezielt zu schließen, sind eine private Pflegerente oder ein Pflegetagegeld. Beide ergänzen die gesetzliche Pflegeversicherung um zusätzliches Geld im Pflegefall – unabhängig davon, ob zu Hause oder im Heim gepflegt wird. Welche Variante besser passt, hängt von der individuellen Lebenssituation ab, etwa davon, ob eine ambulante Pflege zu Hause oder ein Heimplatz wahrscheinlicher ist.
Wie die Einstufung läuft und wie die Pflegegrade definiert sind erläutert die Seite des Bundesgesundheitsministeriums: