
Wenn Miete und Staat mitfinanzieren
Kapitalanlageimmobilie
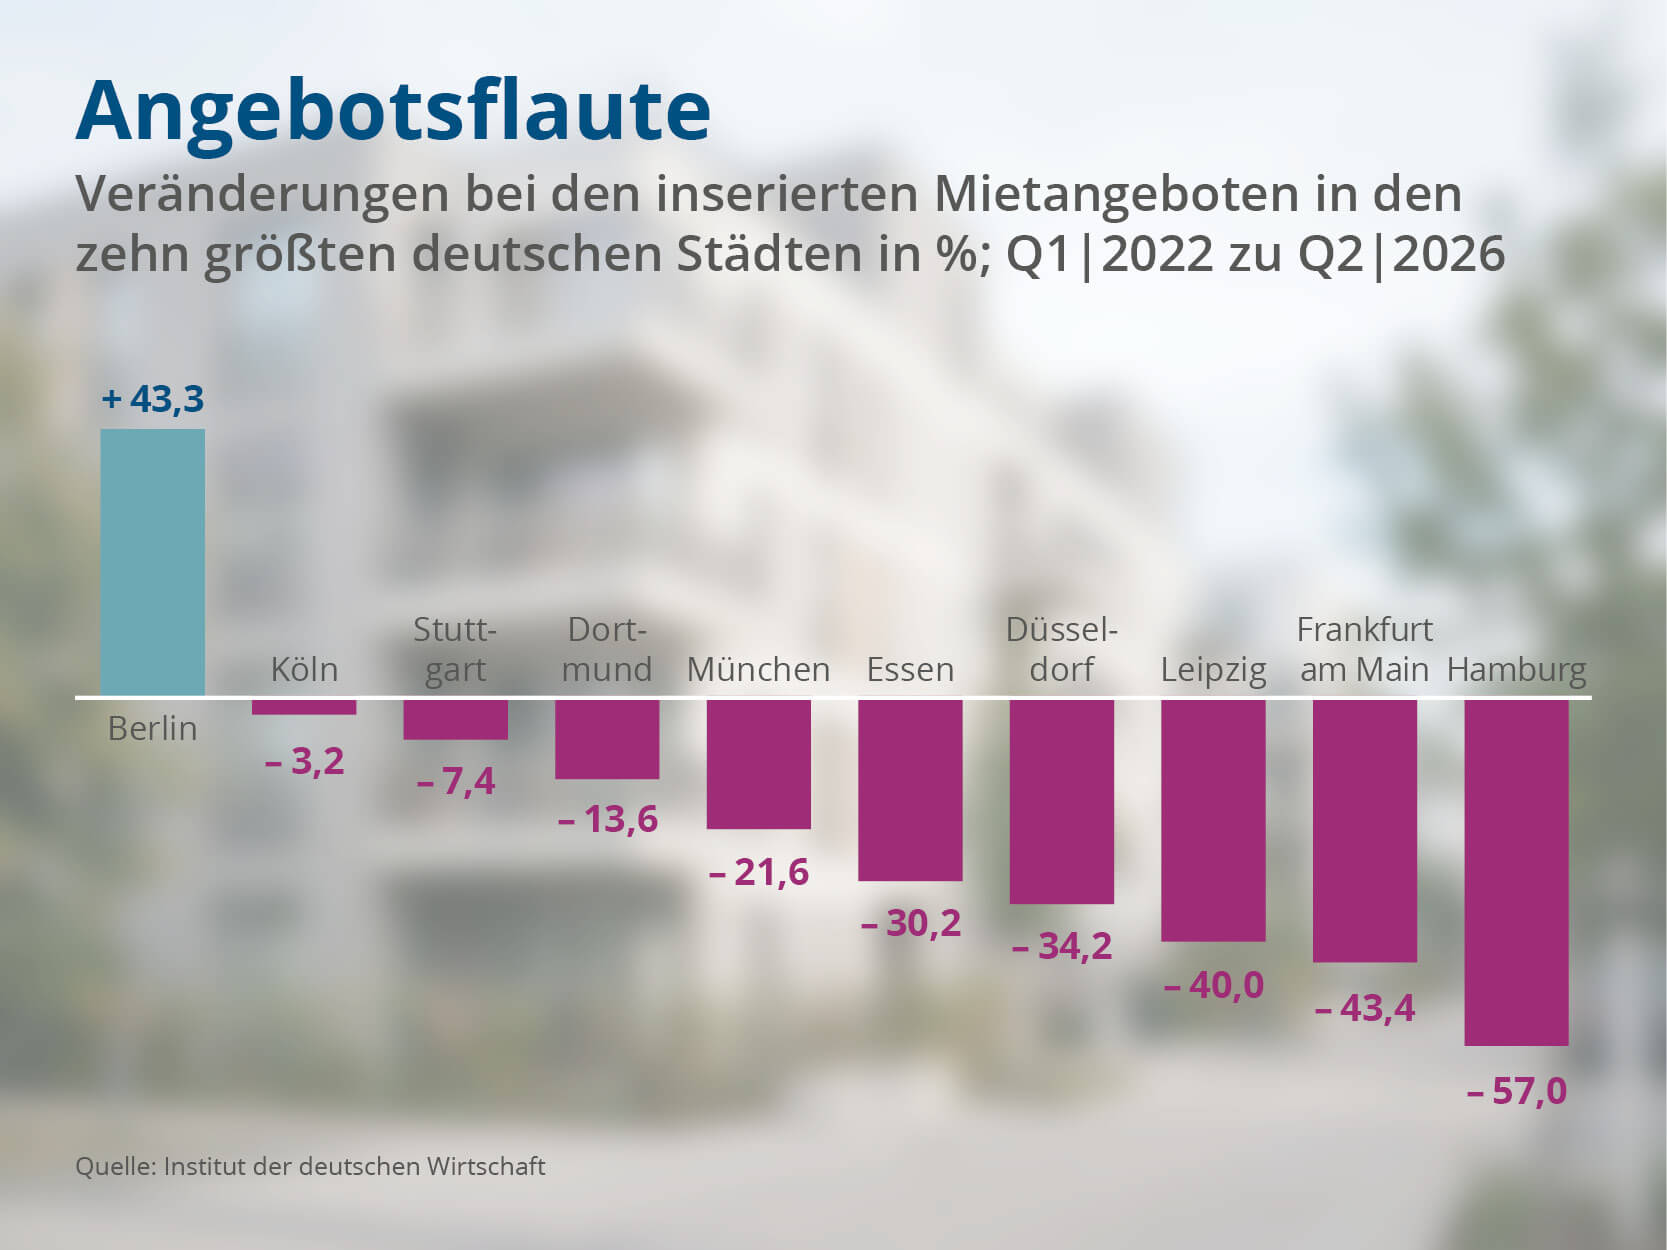
Der Markt spricht eine deutliche Sprache. Die Zahlen erklären, warum gerade jetzt so viel über Wohnraum diskutiert wird. In neun von zehn deutschen Großstädten ist das Angebot an neuen Mietwohnungen seit 2022 eingebrochen – in Hamburg um 57 %, in Frankfurt um 43 %, in Leipzig um 40 %. Nur Berlin zeigt ein Plus.
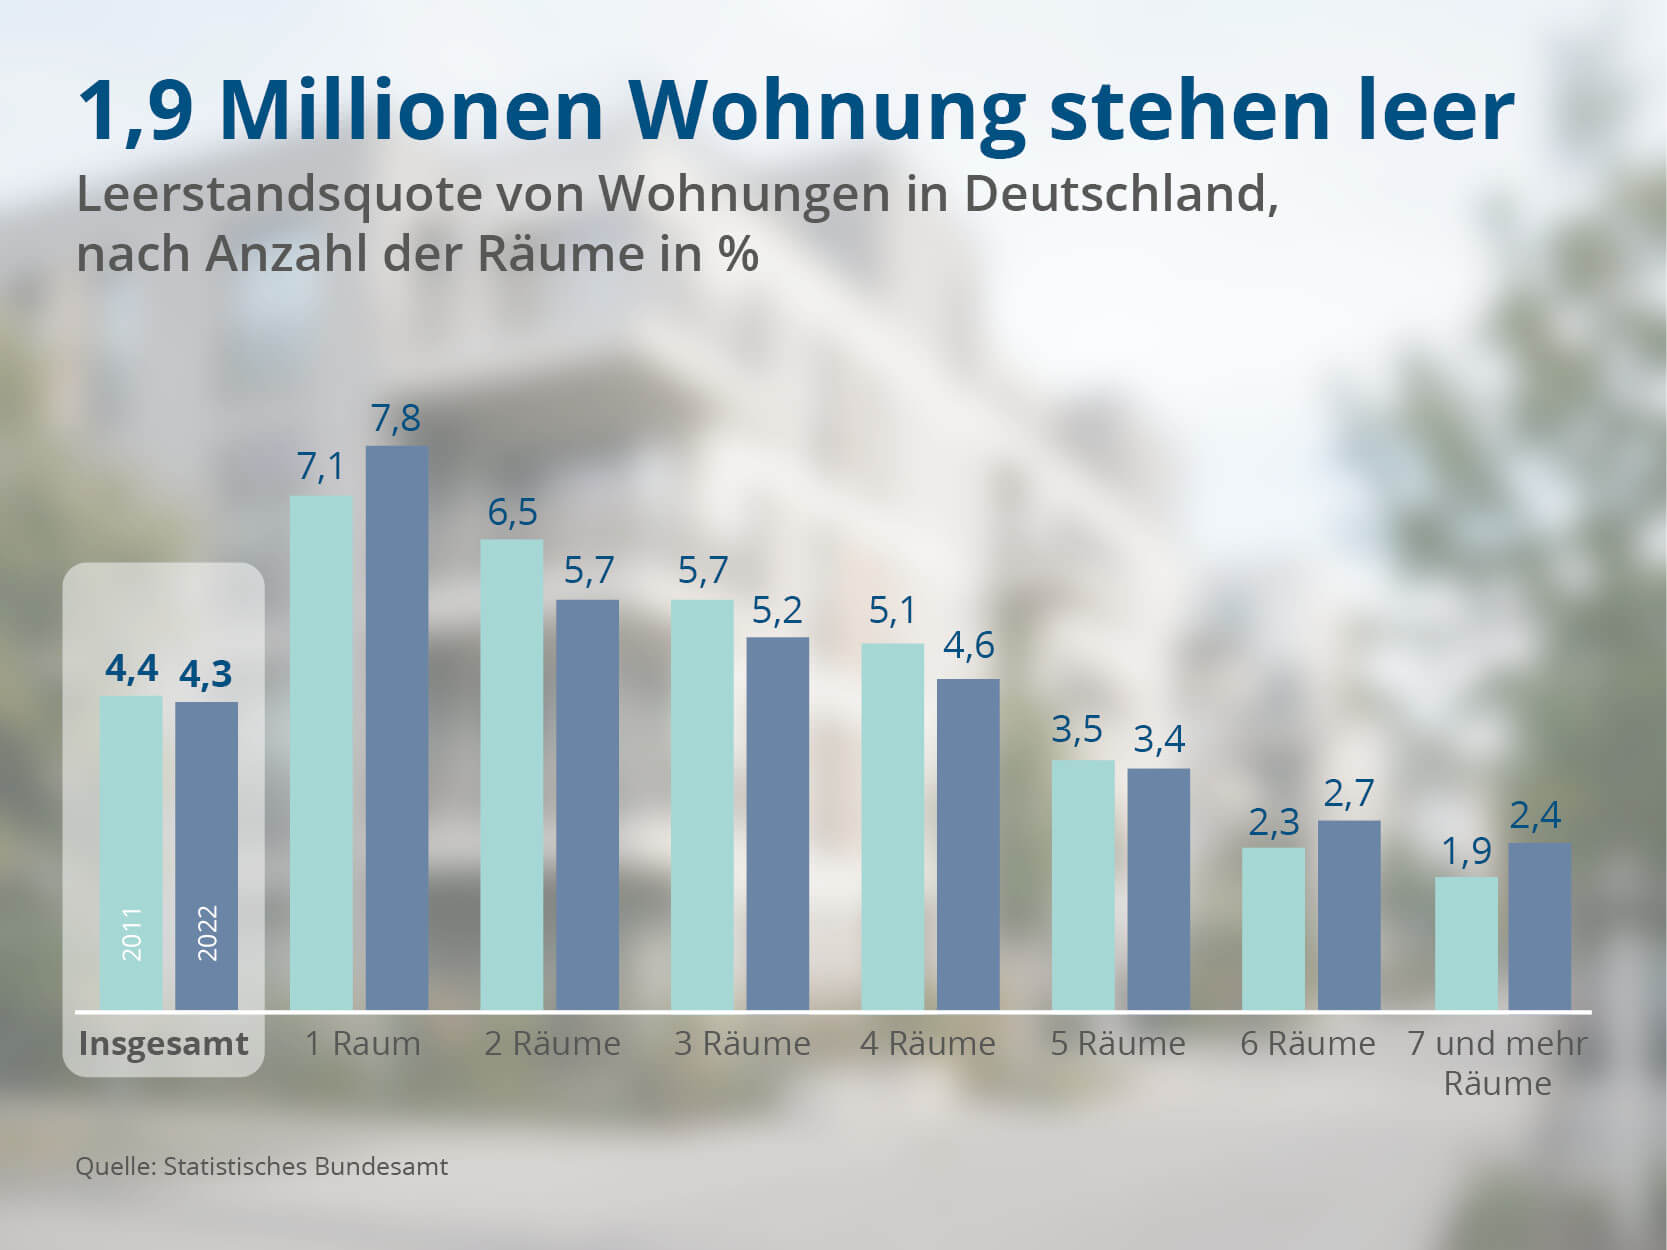
Gleichzeitig liegt die bundesweite Leerstandsquote bei kleinen Wohnungen mit nur einem Raum zwar bei 7,8 %, doch das täuscht: Es sind vor allem Wohnungen in schrumpfenden Regionen, die leer stehen, nicht die, die Mieter suchen.
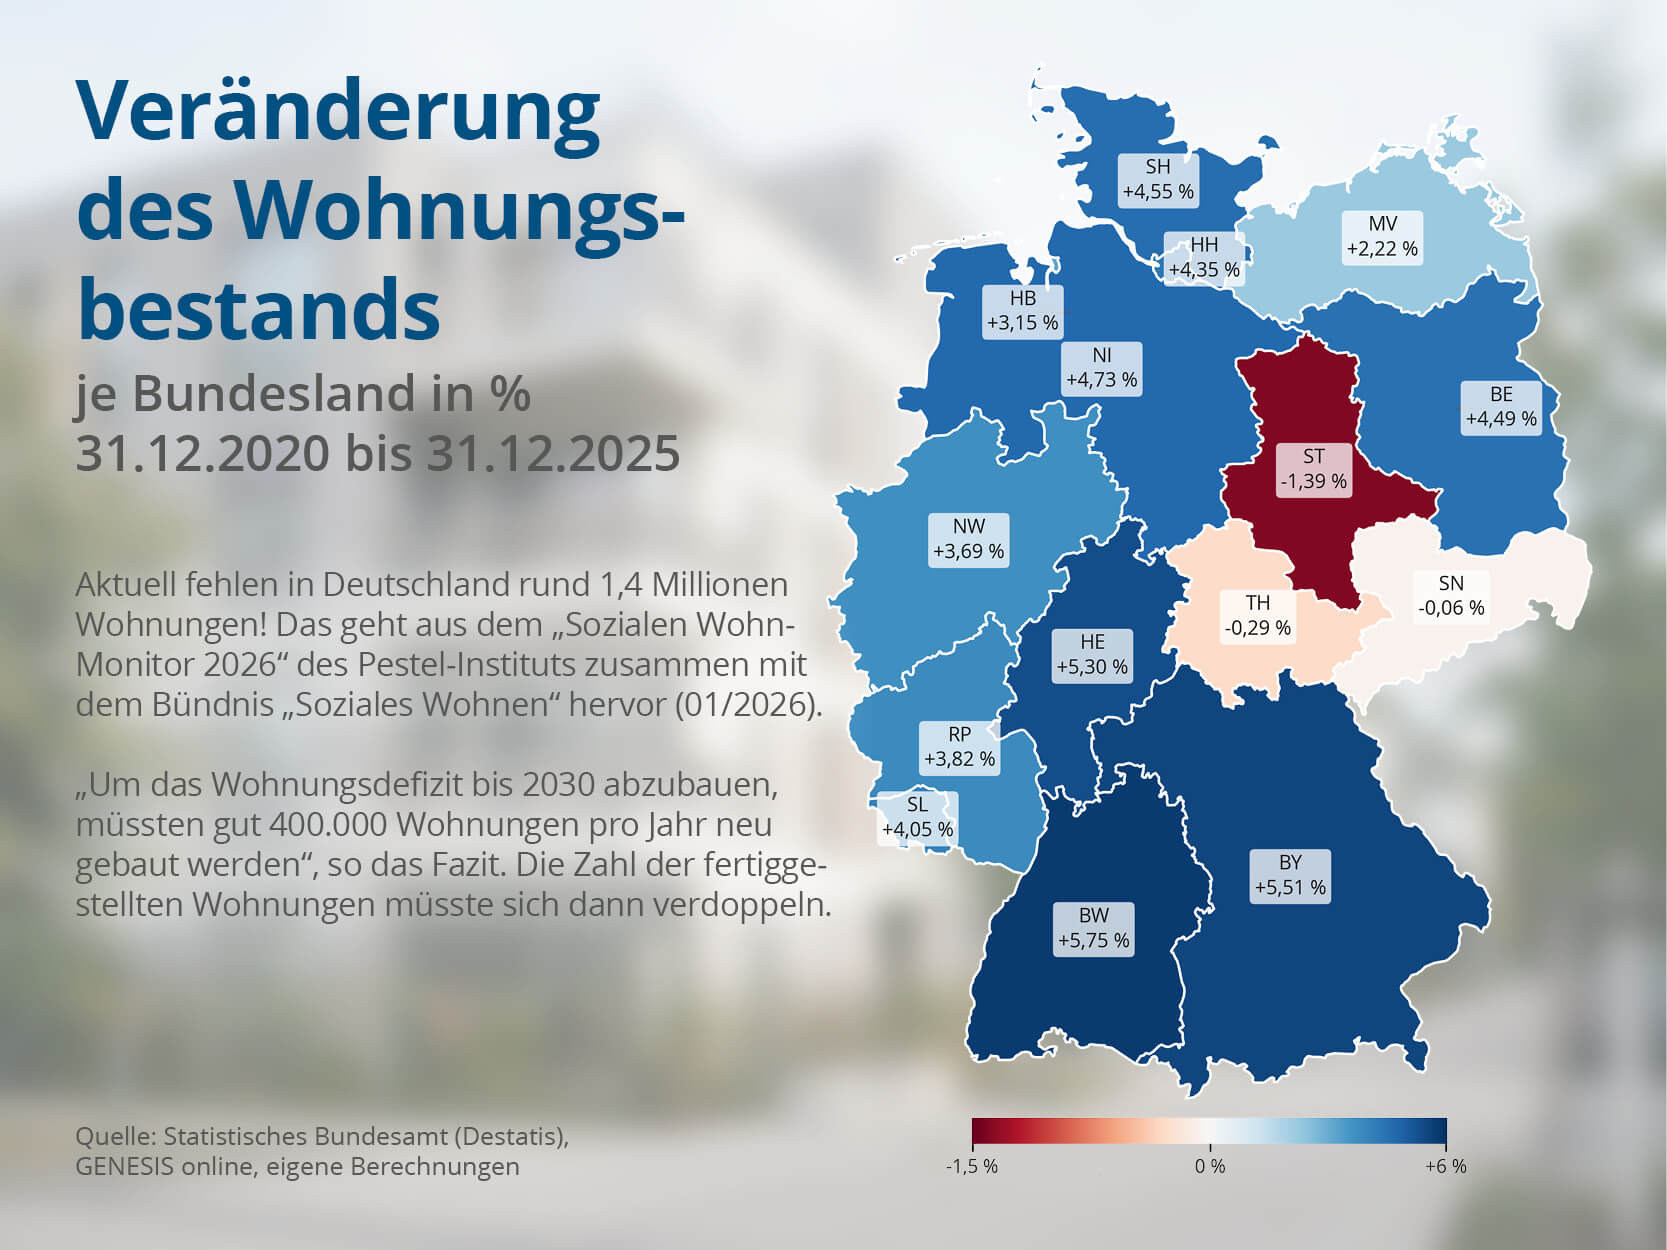
In den wirtschaftsstarken Bundesländern wie Baden-Württemberg, Bayern oder Hessen wächst der Wohnungsbestand seit 2020 zwar um über fünf %, aber die Nachfrage wächst schneller. Wer hier eine Wohnung hat, besitzt ein Gut, das knapper wird, während es gebraucht wird.
Mehr als nur Aktien und Fonds
Die meisten Kapitalanleger denken bei Vermögensaufbau zuerst an Wertpapierdepots. Verständlich, aber einseitig. Ein Depot schwankt mit der Börse, mit Zinsentscheidungen, mit Nachrichten, die man morgens noch nicht kennt. Eine vermietete Wohnung tickt anders. Sie liefert planbare, monatliche Einnahmen, unabhängig davon, was an einem einzelnen Handelstag in New York oder Frankfurt passiert. Genau das macht sie zu einem sinnvollen Baustein neben Aktien, Fonds und Tagesgeld – nicht als Ersatz, sondern als Ergänzung, die anders reagiert, wenn andere Anlageklassen gerade nicht liefern. Wer sein Vermögen breiter streut, verlässt sich nicht auf eine einzige Wette, sondern verteilt das Risiko auf mehrere Schultern. Immobilien sind eine davon, und sie ist in den vergangenen Jahren nicht kleiner geworden.
Drei zahlen mit – Du, dein Mieter und der Staat
Der Grund, warum eine finanzierte, vermietete Wohnung oft leichter zu stemmen ist, als man zunächst denkt: Du trägst die Finanzierung nicht allein. Die monatliche Miete deines Mieters fließt direkt in die Tilgung und die Zinsen. Und weil du die Immobilie steuerlich abschreiben kannst, sinkt deine Steuerlast – der Staat beteiligt sich also über die Abschreibung (AfA) indirekt an den laufenden Kosten. In vielen Konstellationen kann diese Kombination aus Mieteinnahmen und Steuerersparnis einen spürbaren Teil der monatlichen Belastung abdecken. Wie groß dieser Anteil tatsächlich ausfällt, hängt von Kaufpreis, Zinssatz, Mietrendite und deiner persönlichen Steuersituation ab – pauschale Versprechen wären hier unseriös. Genau deshalb lohnt sich eine individuelle Berechnung, bevor du eine Entscheidung triffst.
Diese Informationen ersetzen keine Steuer- oder Rechtsberatung; sie sind allgemeiner Natur und beruhen auf der aktuellen Rechtslage, die sich ändern kann.
Fazit: Der ruhige Baustein im Depot
Wohnraum wird in den wirtschaftlich starken Regionen Deutschlands wird immer knapper. Wer diese Entwicklung nicht nur beobachten, sondern auch davon profitieren möchte, findet in der vermieteten Immobilie einen Baustein, der anders funktioniert als Aktien oder Fonds: mit einem Mieter, der mitzahlt, und einem Staat, der über die Abschreibung einen Teil der Last übernimmt. Das macht die Investition nicht risikofrei, aber es macht sie planbarer, als viele glauben. Der erste Schritt ist nicht der Kauf – der erste Schritt ist die Frage, ob und wie diese Anlageform zu deinem Vermögen, deiner Steuersituation und deinen Wünschen und Zielen passt.