Direkte Fonds-Investitionen möglich – keine erzwungene Versicherungslogik dahinter.

Altersvorsorgedepot-Selbstständige+Freiberufliche
Selbstständige und Freiberufliche jetzt förderberechtigt
Ein neuer Baustein
Ab 2027 schafft der deutsche Gesetzgeber mit dem Altersvorsorgedepot eine staatlich geförderte Vorsorgeform, die erstmals kapitalmarktbasiert investiert, steuerlich entlastet und den Kreis der Förderberechtigten an einer wichtigen Stelle erweitert. Für Selbstständige und Freiberufler in Deutschland lohnt sich ein genauer Blick: Welche Chancen eröffnet die Reform, und wie lässt sie sich in eine bestehende Vorsorgestruktur integrieren?
Warum Selbstständige eine andere Ausgangslage haben
Wer ohne gesetzliche Rentenversicherung durch das Berufsleben geht, trägt die Verantwortung für die eigene Altersvorsorge vollständig selbst. Das schafft Freiheit – und gleichzeitig eine strukturelle Lücke. Hohe Einkommensschwankungen, Steuerbelastungen und der Wunsch nach Planbarkeit machen für Selbstständige und freiberuflich Tätige ein durchdachtes Vorsorgekonzept schon immer zu einer Notwendigkeit.
Was bislang fehlte: eine staatlich geförderte Lösung, die zum Kapitalmarkt hin offen ist, keine starren Verrentungsregeln vorschreibt und dabei steuerlich wirksam wird. Riester hat dieses Versprechen nie wirklich eingelöst – zu unflexibel, zu weit weg vom realen Investmentgeschehen. Und vorallem nur für Angestellte möglich. Selbstständigen standen bislang nur die Basisrente (Rürup) zur Verfügung, die auch nur als Versicherung konzipiert ist, sowie eine Geschäftsführer-Versorgung über eine bAV.
»Das Altersvorsorgedepot ist kein Wechsel-Thema. Es ist ein komplett neues Instrument – und eine neue Chance.«
Hinzu kommt: Für Selbstständige ist der Steueraspekt wichtig. Jede Entscheidung zur Altersvorsorge wird zuerst auf ihre steuerliche Wirkung geprüft – und das zu Recht. Ein Vorsorgebaustein, der in der Ansparphase steuerfreie Erträge ermöglicht und gezielte steuerliche Entlastung bietet, verdient daher ernsthafte Aufmerksamkeit.
Was das Altersvorsorgedepot konkret bedeutet
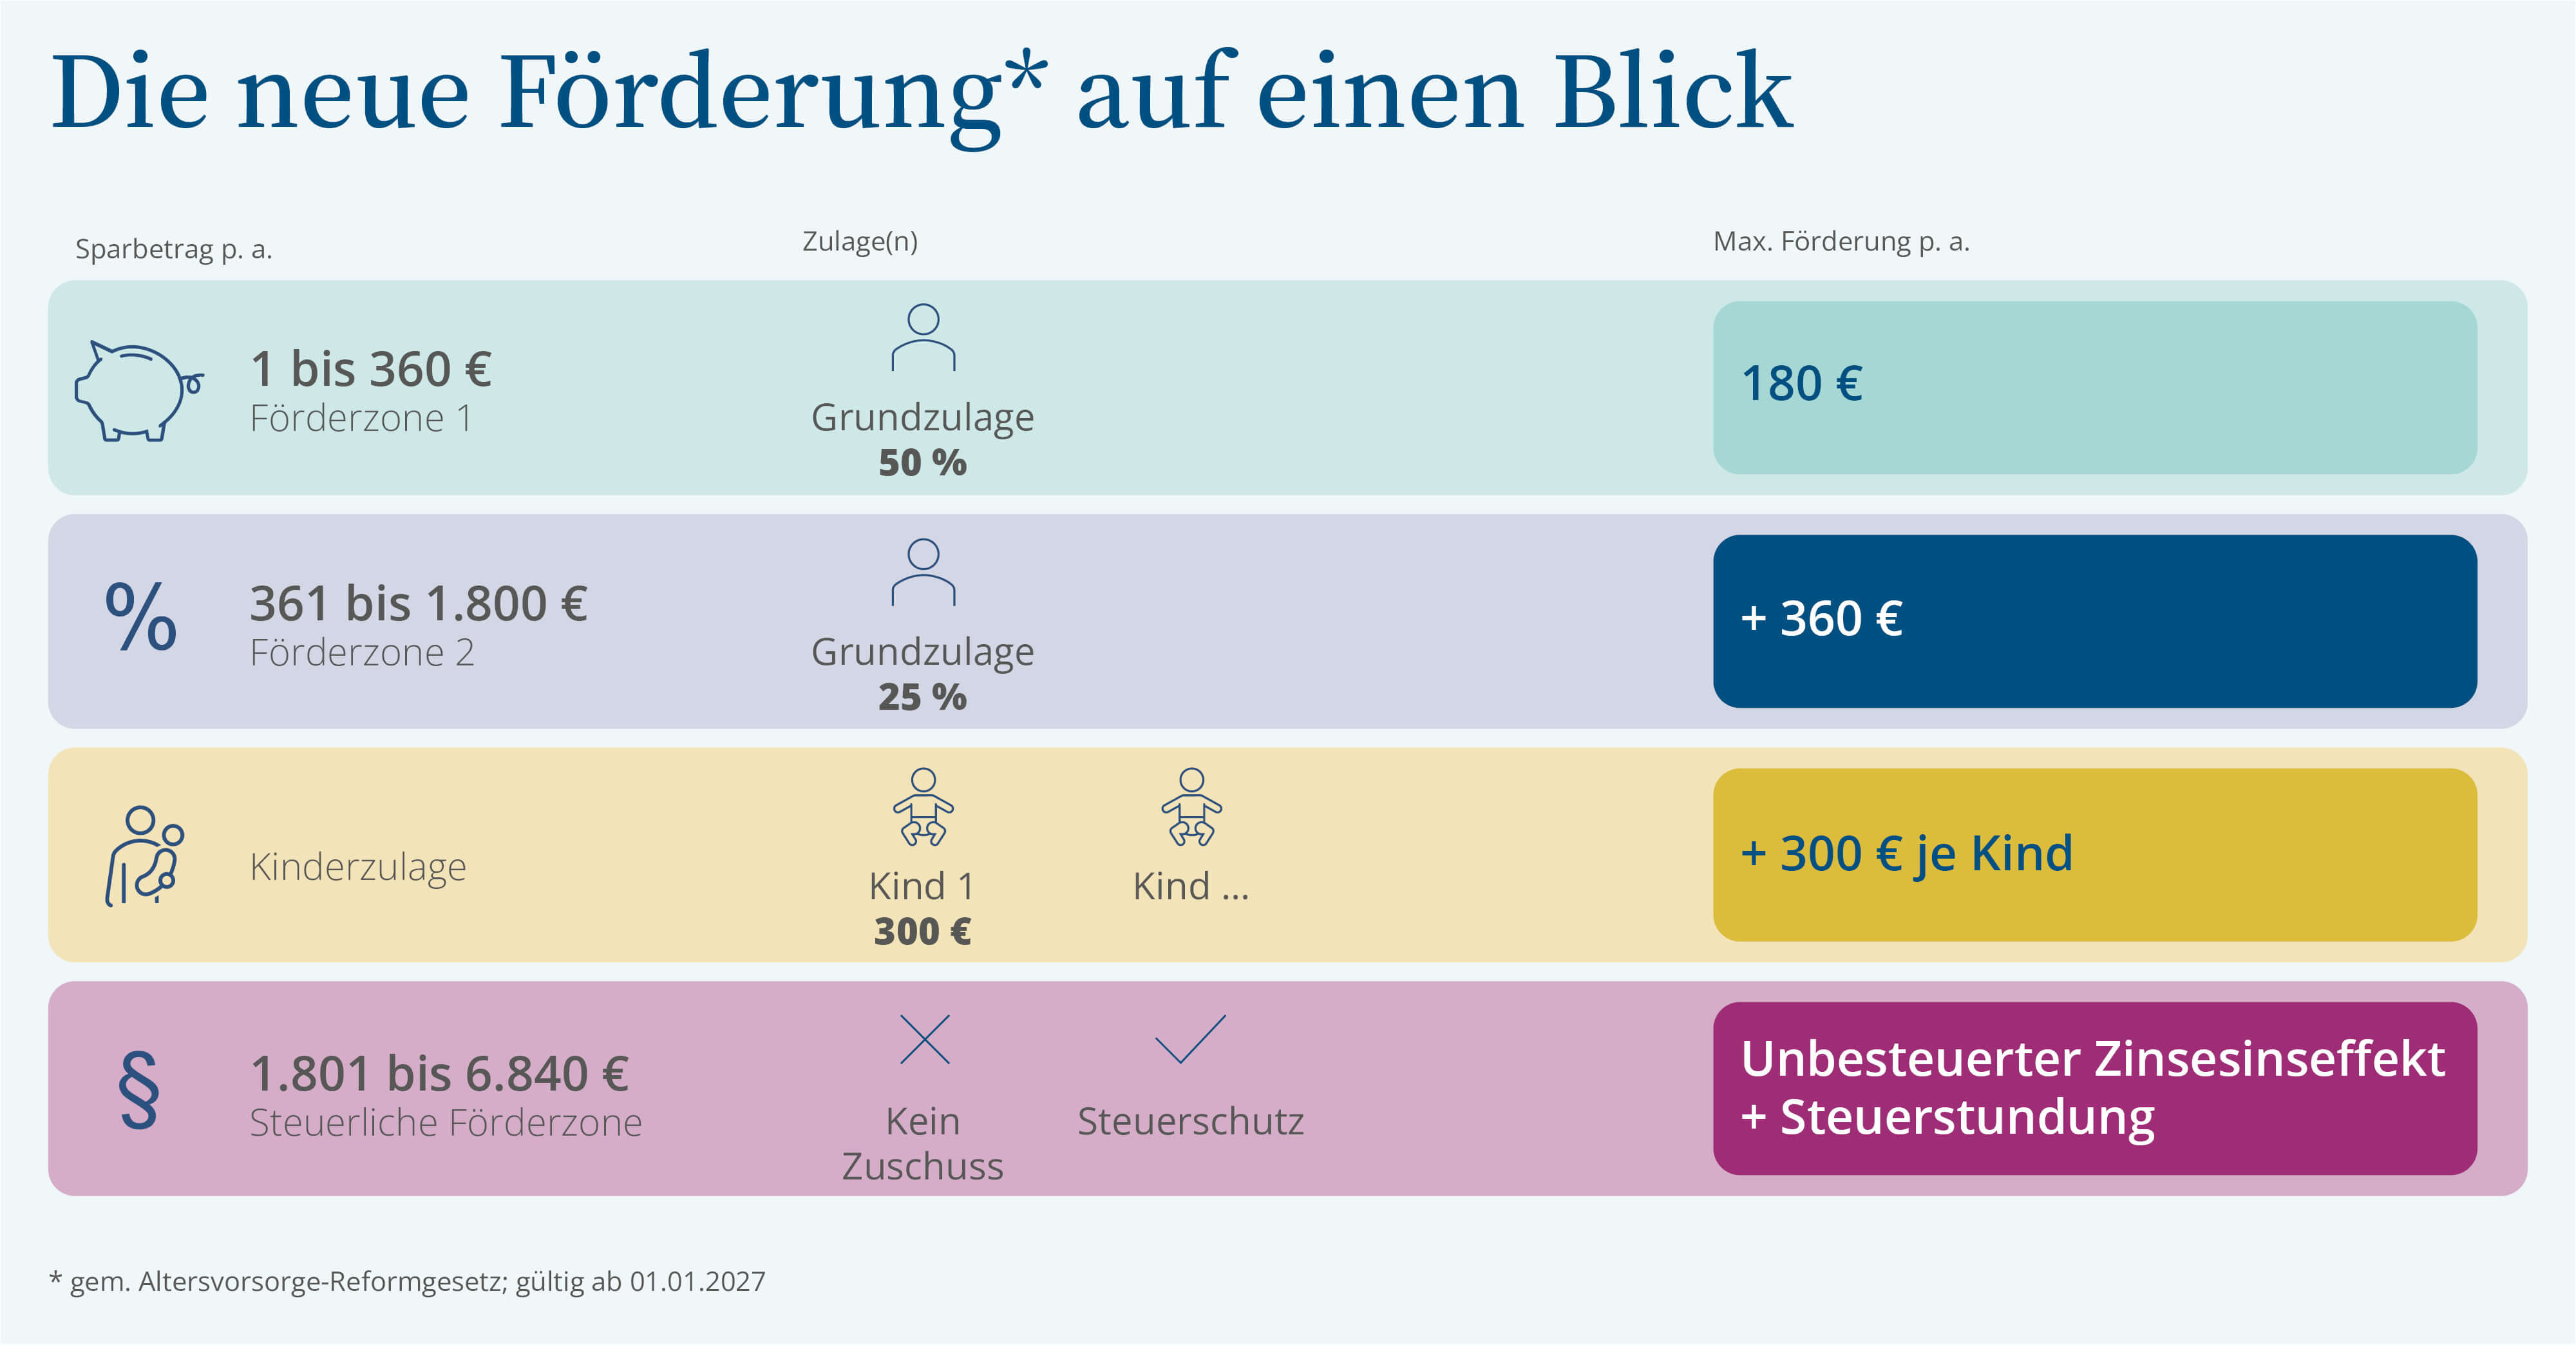
Das Altersvorsorgereformgesetz überführt die bisherige Riester-Förderlogik in ein moderneres Modell. Das Altersvorsorgedepot erlaubt die direkte Investition in Kapitalmarktprodukte – darunter aktive Investmentfonds und ETFs –, ist nicht zwingend an eine klassische Versicherungsstruktur gebunden und eröffnet damit Renditechancen, die frühere Förderprodukte strukturell ausgeschlossen haben.
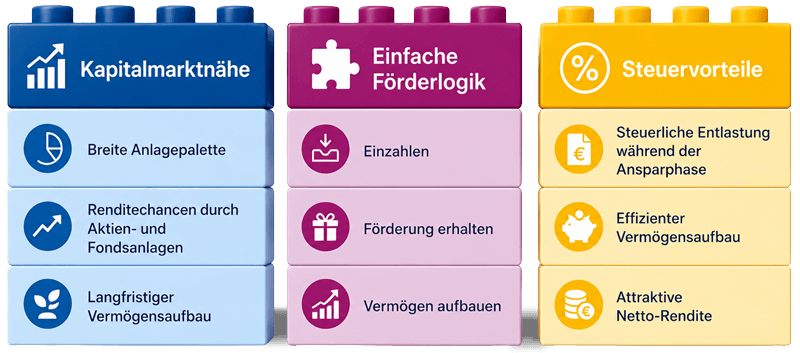
Kapitalmarktbeteiligung
Steuerliche Wirkung
Steuerfreie Erträge in der Ansparphase, gezielte Entlastung je nach individueller Situation.
Planbarerer Zugriff
Kein starres Verrentungsmodell – die Auszahlungsstruktur ist flexibler gestaltet.
Staatliche Förderung
Zulagen und steuerliche Abzugsfähigkeit – in reformierter Form.
Wichtig zu wissen: Konkrete Produkte sind noch nicht auf dem Markt. Die Reform tritt 2027 in Kraft – bis dahin laufen Produktentwicklung und aufsichtsrechtliche Umsetzung. Wer heute bereits Angebote verkauft, handelt verfrüht. Was jetzt zu empfehlen ist: einordnen, vorbereiten, strategisch positionieren.
Kapitalanlagen unterliegen Marktschwankungen. Das Altersvorsorgedepot bietet Renditechancen, und dabei gleichzeitig verschiedene Garantieoptionen. Zur Optimierung der Rendite ist auch ein Garantieverzicht möglich. Eine realistische Erwartungshaltung ist Teil seriöser Beratung.
Ein Baustein – nicht die Gesamtlösung
Selbstständige, die bereits eine durchdachte Vorsorgestrategie verfolgen, investieren typischerweise auf mehreren Ebenen gleichzeitig: in Rürup-Verträge mit ihrem hohen Steuerabzugspotenzial, in Fonds-Depots in der dritten Schicht, ggf. in Immobilien oder – je nach Berufsgruppe – in ein Versorgungswerk.
„Das Altersvorsorgedepot ergänzt bestehende Strategien – es ersetzt sie nicht."
Der Mehrwert liegt gerade in der Ergänzungsfunktion: Das neue Depot kann Lücken schließen, die andere Bausteine offen lassen – vor allem wenn es um staatlich geförderte Kapitalmarktbeteiligung mit steuerlicher Wirkung geht, ohne dabei in die Inflexibilität klassischer Versicherungsprodukte zu fallen.
Ob und wie dieser Baustein in die eigene Vorsorgestruktur passt, hängt von Faktoren ab, die sich pauschal nicht beantworten lassen: Einkommenshöhe, bestehende Verträge, steuerliche Situation, Lebensplanung. Genau dafür braucht es keine Produktempfehlung – sondern eine fundierte Einordnung.
| Monatlicher Beitrag | 150 € |
| Steuerliche Entlastung p. a. * | ca. 540 € |
| Anlagehorizont | 35 Jahre |
| Modellhafte Endsumme ** | ca. 90.000 € |
* Bei einem angenommenen Grenzsteuersatz von 30 %, inkl. Förderung
** Annahme: 5 % jährliche Rendite vor Kosten und Steuern. Keine Garantie, nur zur Orientierung. Individuelle Ergebnisse können deutlich abweichen.
Für wen das Depot interessant sein kann – und für wen nicht
Das Altersvorsorgedepot ist besonders relevant für Selbstständige, die bereits eine solide steuerliche Basis haben, weitere Förderbausteine erschließen möchten und Kapitalmarktrisiken bewusst eingehen können. Wer noch keine Grundstruktur für die Altersvorsorge aufgebaut hat, sollte zuerst dort ansetzen – das Depot ist kein Fundament, sondern ein ergänzender Pfeiler.
Wer dagegen bereits Rürup maximal ausschöpft, ein Fonds-Depot führt und ggf. Immobilienbesitz einplant, findet hier möglicherweise genau die fehlende Komponente: staatlich gefördert, kapitalmarktnah und flexibler als alles, was bisher in diesem Fördersegment verfügbar war.
Ob das auf deine Situation zutrifft – das lässt sich erst nach einem Blick auf deine konkrete Ausgangslage sagen.
Bleiben Sie informiert
 Gerade für Selbstständige lohnt sich ein genauer Blick darauf, welche Chancen die Reform eröffnet und wie sie sich in die bestehende Vorsorgestruktur einfügen könnte.
Sie erhalten eine fundierte Einordnung Ihrer persönlichen Situation – verständlich, nachvollziehbar und ohne Entscheidungsdruck.